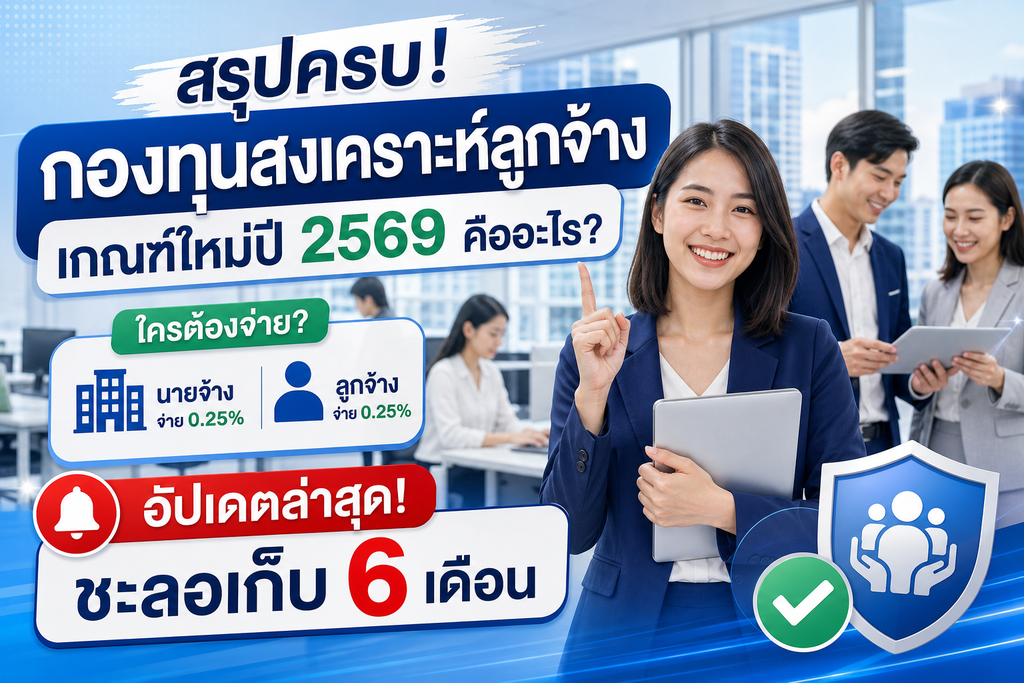
สรุปครบ! กองทุนสงเคราะห์ลูกจ้าง เกณฑ์ใหม่ปี 2569 คืออะไร? ใครต้องจ่าย และอัปเดตล่าสุดชะลอเก็บ 6 เดือน
เรื่องการบริหารจัดการสวัสดิการพนักงานและข้อบังคับตามกฎหมายแรงงาน ถือเป็นประเด็นสำคัญที่ทั้งฝ่ายบริหาร HR และพนักงานทุกคนต้องอัปเดตอย่างใกล้ชิด โดยเฉพาะเกณฑ์ใหม่ของ กองทุนสงเคราะห์ลูกจ้าง ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 ซึ่งเดิมกำหนดเริ่มหักเงินสะสมและสมทบตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป
แต่ด้วยสถานการณ์วิกฤตอุทกภัยในหลายพื้นที่ ทางกระทรวงแรงงานจึงได้มีมติ ชะลอการจัดเก็บเงินสะสมและเงินสมทบเข้ากองทุนสงเคราะห์ลูกจ้างออกไปเป็นเวลา 6 เดือน เพื่อบรรเทาภาระค่าใช้จ่ายของทั้งนายจ้าง ผู้ประกอบการ และลูกจ้าง
บทความนี้จะสรุปทุกข้อควรรู้เกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง เกณฑ์บังคับใช้ อัตราการหักเงิน และแนวทางการเตรียมความพร้อมขององค์กร
กองทุนสงเคราะห์ลูกจ้างเกณฑ์ใหม่ คืออะไร?
กองทุนสงเคราะห์ลูกจ้าง คือ กองทุนตามกฎหมายที่จัดตั้งขึ้นภายใต้กรมสวัสดิการและคุ้มครองแรงงาน กระทรวงแรงงาน เพื่อทำหน้าที่เป็น “ตาข่ายความปลอดภัยและหลักประกันทางเงิน” ให้แก่ลูกจ้างยามออกจากงาน เลิกจ้าง หรือเสียชีวิต โดยเงินทุนจะมาจาก เงินสะสมของลูกจ้าง หักจากค่าจ้าง และ เงินสมทบจากนายจ้าง ร่วมกันจ่ายในอัตราเท่ากันเป็นรายเดือน
ความแตกต่างระหว่าง “กองทุนสงเคราะห์ลูกจ้าง” กับกองทุนอื่น
- ต่างจากประกันสังคม: ประกันสังคมดูแลเรื่องการรักษาพยาบาล คลอดบุตร ทุพพลภาพ และชดเชยการว่างงานทั่วไป
- ต่างจากเงินชดเชยการเลิกจ้างตามกฎหมาย: เงินชดเชยเลิกจ้างคือนายจ้างจ่ายก้อนเดียวเมื่อเลิกจ้างตามอายุงาน แต่นี่คือการสะสมเงินรายเดือนไว้เป็นหลักประกัน
- ต่างจากกองทุนสำรองเลี้ยงชีพ (PVD): PVD เป็นกองทุนสมัครใจที่นายจ้างและลูกจ้างตกลงจัดตั้งกันเอง แต่กองทุนสงเคราะห์ลูกจ้างเป็นกฎหมายบังคับสำหรับสถานประกอบการที่ “ไม่มี PVD”
กิจการแบบไหนที่เข้าข่ายต้องจัดส่งเงินกองทุน?
กฎหมายกำหนดเงื่อนไขสถานประกอบกิจการที่เข้าข่ายต้องหักเงินสะสมและสมทบ ดังนี้
- เป็นสถานประกอบกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป
- เป็นกิจการที่ “ยังไม่ได้จัดตั้งกองทุนสำรองเลี้ยงชีพ (PVD)” หรือไม่มีสวัสดิการสงเคราะห์อื่นตามที่กฎหมายกำหนด
(หากบริษัทของคุณมีลูกจ้างน้อยกว่า 10 คน หรือมีการจัดตั้งกองทุนสำรองเลี้ยงชีพ (PVD) ให้แก่ลูกจ้างอยู่แล้ว จะได้รับข้อยกเว้นไม่ต้องจัดส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง)
อัตราเงินสะสมและเงินสมทบ (จ่ายเท่าไหร่?)
เมื่อถึงกำหนดบังคับใช้ นายจ้างจะต้องหักเงินสะสมจากค่าจ้างของลูกจ้าง และนายจ้างจ่ายเงินสมทบเพิ่มเติมในอัตราเท่ากันทุกเดือน โดยแบ่งออกเป็น 2 ระยะ ดังนี้
| ช่วงระยะเวลา | อัตราเงินสะสม (ลูกจ้าง) | อัตราเงินสมทบ (นายจ้าง) | รวมนำส่งกองทุน |
| ระยะที่ 1 (ปีที่ 1 – 5) | 0.25% ของค่าจ้าง | 0.25% ของค่าจ้าง | 0.50% ของค่าจ้าง |
| ระยะที่ 2 (ปีที่ 6 เป็นต้นไป) | 0.50% ของค่าจ้าง | 0.50% ของค่าจ้าง | 1.00% ของค่าจ้าง |
(คำนวณจากฐานค่าจ้างรวมของลูกจ้างแต่ละเดือน โดยนายจ้างมีหน้าที่หักและนำส่งเข้ากรมสวัสดิการและคุ้มครองแรงงานภายในวันที่ 15 ของเดือนถัดไป)
อัปเดตสถานะล่าสุด รัฐบาลประกาศชะลอการจัดเก็บ 6 เดือน
เดิมทีกฎหมายกำหนดเริ่มหักเงินสะสมและนำส่งเงินสมทบงวดแรกในวันที่ 1 ตุลาคม 2569 แต่เนื่องจากผลกระทบจาก สถานการณ์อุทกภัยและน้ำท่วม ในหลายพื้นที่ทั่วประเทศ กระทรวงแรงงานจึงได้ประกาศ ชะลอการจัดเก็บเงินสมทบออกไปอีก 6 เดือน เพื่อลดภาระทางการเงินของนายจ้าง ผู้ประกอบการ และประชาชนผู้ใช้แรงงานในช่วงฟื้นฟูวิกฤต
ข้อแนะนำสำหรับองค์กร ให้ฝ่าย HR และฝ่ายบัญชีติดตามประกาศอย่างเป็นทางการจากกรมสวัสดิการและคุ้มครองแรงงาน กระทรวงแรงงานอย่างใกล้ชิด เพื่อเตรียมระบบ Payroll และเอกสารหักนำส่งให้พร้อมเมื่อครบกำหนดระยะเวลาชะลอการบังคับใช้
ข้อคิดสำหรับฝ่ายบริหารและ HR ในการเตรียมความพร้อม
การเปลี่ยนแปลงของกฎหมายแรงงานและสวัสดิการพนักงานเป็นเรื่องที่เกิดขึ้นอยู่เสมอ องค์กรยุคใหม่จึงต้องวางระบบการบริหารบุคคลหลังบ้านให้มีความยืดหยุ่นและถูกต้องตามกฎหมาย 100%:
- ปรับปรุงระบบคำนวณเงินเดือน (Payroll): ต้องเตรียมตั้งค่าโปรแกรมคำนวณเงินเดือนรองรับการหักเงินสะสม 0.25% และการจ่ายสมทบของฝั่งนายจ้าง
- การชี้แจงและสื่อสารกับพนักงาน: HR ต้องทำความเข้าใจและชี้แจงให้ลูกจ้างทราบถึงวัตถุประสงค์ของการหักเงินสะสม 0.25% ว่าเป็นการเก็บออมเพื่อเป็นหลักประกันของตนเองยามออกจากงานหรือเสียชีวิต
- การเลือกใช้บริการ Outsource พนักงาน: สำหรับองค์กรที่ไม่อยากปวดหัวกับการติดตามกฎหมายแรงงานที่ปรับเปลี่ยนบ่อย หรือกังวลเรื่องความซับซ้อนในการทำ Payroll และการนำส่งเงินกองทุน การเลือกใช้บริการ Outsource พนักงาน จากผู้เชี่ยวชาญอย่าง โปรเฟสชันแนลวัน (Professional One) จะช่วยดูแลเรื่องสัญญาจ้าง ระบบเงินเดือน สวัสดิการ และการปฏิบัติตามกฎหมายคุ้มครองแรงงานให้อย่างถูกต้อง 100% ครบจบในที่เดียว
คำถามที่พบบ่อย (FAQ)
ไม่ต้องครับ หากสถานประกอบการมีการจัดตั้งกองทุนสำรองเลี้ยงชีพ (PVD) หรือมีสวัสดิการสงเคราะห์อื่นตามเกณฑ์ที่กระทรวงกำหนดอยู่แล้ว จะได้รับการยกเว้นไม่ต้องส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง
ดิมกำหนดเริ่มวันที่ 1 ตุลาคม 2569 แต่ปัจจุบันกระทรวงแรงงานประกาศชะลอการจัดเก็บออกไป 6 เดือนเนื่องจากสถานการณ์อุทกภัย แนะนำให้ติดตามประกาศกำหนดวันบังคับใช้ใหม่อย่างเป็นทางการจากกระทรวงแรงงานอย่างใกล้ชิด
นายจ้างมีหน้าที่ตามกฎหมายที่จะต้องหักและนำส่งเงิน หากไม่นำส่งภายในกำหนดจะต้องจ่ายเงินเพิ่ม (ดอกเบี้ยปรับ) ตามอัตราที่กฎหมายคุ้มครองแรงงานกำหนด
สนใจ HR Outsource? ปรึกษาผู้เชี่ยวชาญ Professional One ได้ฟรีวันนี้
ติดต่อทีมผู้เชี่ยวชาญ LINE: @ProonesalesTel. 02 619 2161 กด 1